Cristina Casado
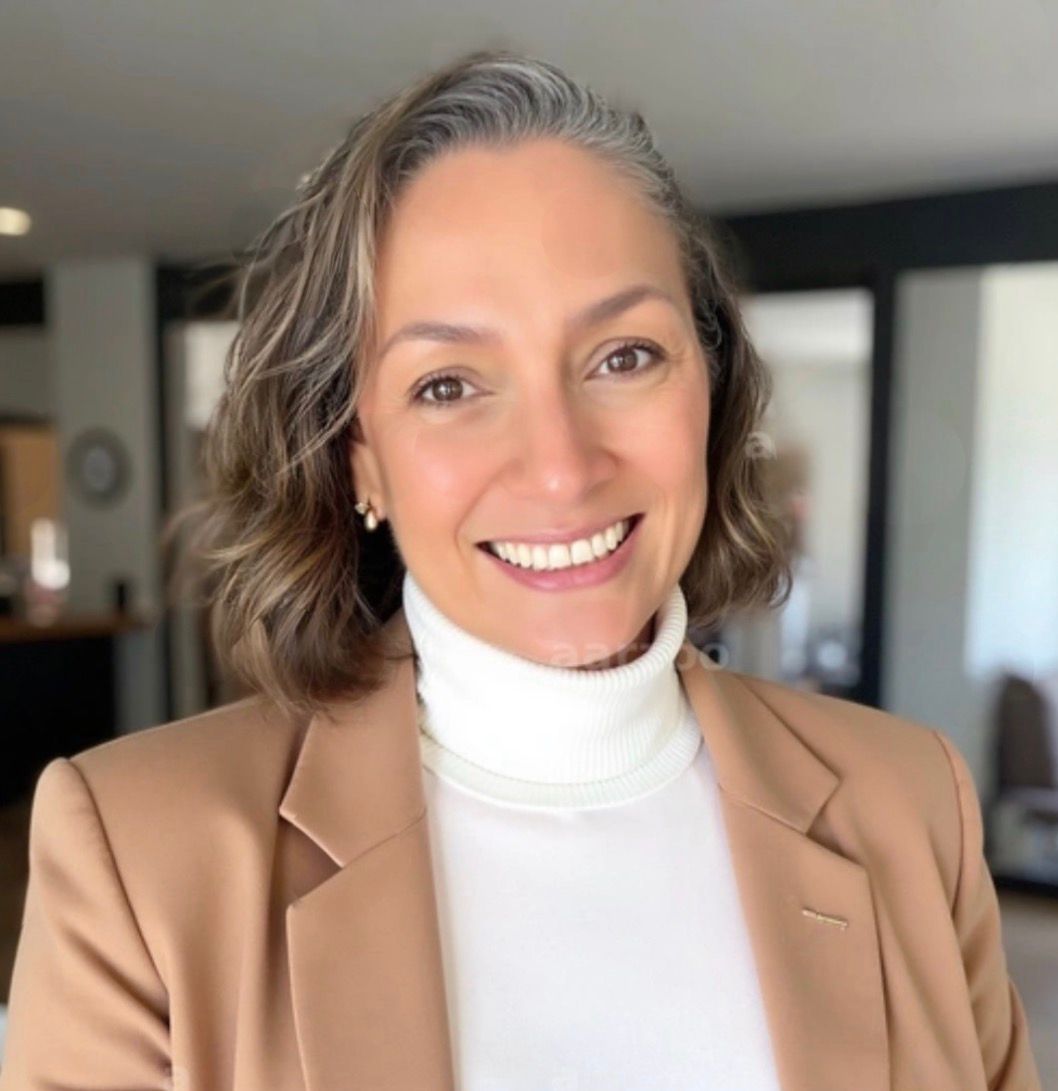
CRISTINA CASADO NPN: 20520131 | Especialista IUL
NPN: 20520131 — Licenciada en EE. UU.

CRISTINA Casado

Asesor Financiero | Especialista en IUL y Retiro Inteligente

Diseño estrategias de capitalización exentas de impuestos mediante **Indexed Universal Life (IUL)**. Proteja su patrimonio contra caídas bursátiles gracias a la cláusula del **piso del 0%**, acumule liquidez para su retiro bajo el código IRS 7702 y asegure beneficios en vida para su familia.
Retiro Exento Tax
Piso del 0% S&P500
Beneficios en Vida
Préstamos IRS 7702
Calcular Retiro
Líneas Directas (786) 332-7108 | (956) 251-4630
Correos Oficiales casadoinsurance@gmail.com
Cristina Casado — Asesor Financiero
NPN: 20520131

Cristina Casado

Asesor Financiero Licenciado | Especialista en IUL y Retiro Inteligente

IRS Code 7702 Agente de Vida Piso 0% S&P
01 / ESTRATEGIA DE CAPITALIZACIÓN

Los 4 Pilares del Indexed Universal Life

El IUL es una de las herramientas financieras más poderosas en Estados Unidos para acumular liquidez de forma segura, exenta de impuestos y protegida contra la volatilidad del mercado.

Pilar 01

Acumulación Exenta Tax (IRS 7702)

Sus ganancias crecen con impuestos diferidos y se retiran en el retiro a través de préstamos libres de impuestos según la normativa IRS 7702, sin generar declaraciones de ingreso imponible.

Pilar 02

Protección con Piso del 0%

Su dinero aprovecha las alzas de índices como el S&P 500 pero está 100% protegido con un piso garantizado del 0%. Si la bolsa cae, su capital acumulado no pierde ni un solo centavo.

Pilar 03

Beneficios en Vida (Living Benefits)

Acceda de forma anticipada hasta el 80% del beneficio por fallecimiento de su póliza en vida en caso de diagnosticarle una enfermedad crítica, crónica o terminal.

Pilar 04

Transferencia de Herencia Libre de Tax

Garantice a sus beneficiarios un patrimonio exento de sucesiones y de impuestos federales sobre la renta, blindando la estabilidad financiera de las futuras generaciones.

02 / INSTITUCIONES RESPALDADAS

Carriers y Aseguradoras Asociadas

Como Broker Independiente, cotizo de forma neutral entre las compañías financieras más sólidas de Estados Unidos para estructurar su IUL ideal.

AMERICO
ETHOS
NATIONWIDE Quantum IUL
SYMETRA
NATIONAL LIFE GROUP
F&G ANNUITIES & LIFE
PROTECTIVE
AMERICAN AMICABLE
AMERITAS
MUTUAL OF OMAHA
LINCOLN FINANCIAL
AIG / COREBRIDGE
CREDANCIALES Y COBERTURA

Licencias Estatales Oficiales (PDF)

Cristina Casado está autorizada y licenciada legalmente en múltiples estados de EE. UU. Consulte y verifique las credenciales oficiales en formato PDF.

Arizona

Licencia de Agente
Activa

California

Licencia de Agente
Activa

Colorado

Licencia de Agente
Activa

Maryland

Licencia de Agente
Activa

New Mexico

Licencia de Agente
Activa

Oklahoma

Licencia de Agente
Activa

Pennsylvania

Licencia de Agente
Activa

Texas

Licencia de Agente
Activa

Virginia

Licencia de Agente
Activa
03 / HERRAMIENTA INTERACTIVA #1

Simulador de Retiro Exento Tax e Ingreso IUL

Proyecte la acumulación de efectivo en su póliza IUL con rendimientos ligados al S&P 500 y descubra cuánto ingreso anual libre de impuestos podrá retirar en su etapa de jubilación.

1. Edad Actual 35 Años
2. Aporte Mensual Proyectado $350 / mes
3. Edad Objetivo de Retiro 65 Años
Cálculo basado en una tasa de rendimiento indexada conservadora del **6.8% anual** (promedio histórico ligado al S&P 500) con protección de tasa mínima garantizada del 0%.
Fondo Total Acumulado IUL
$318,450
Valor de efectivo proyectado a la edad de retiro.
Ingreso Anual Exento de Impuestos
$25,476 / año
Retiros en préstamos según norma IRS Code 7702 (0% Taxes).
Impuestos Ahorrados vs 401(k) Tradicional
~$79,600 Ahorrados
Calculado sobre tramo fiscal estimado del 25% al momento de retiro.
04 / HERRAMIENTA INTERACTIVA #2

Comparativa de Estrategias: IUL vs 401(k) / Roth IRA

Compare objetivamente cómo se comporta un plan Indexed Universal Life frente a los instrumentos tradicionales de retiro en EE. UU.

Característica / Beneficio IUL (IRS Code 7702) 401(k) Tradicional Roth IRA
Impuestos en Retiro 100% Exento de Impuestos Impuesto Completo (Income Tax) Exento de Impuestos
Protección de Piso 0% (Caídas Bolsa) SÍ (Garantía de Piso 0%) NO (Riesgo Total de Mercado) NO (Riesgo Total de Mercado)
Límite de Aportación Anual del IRS Sin Límite Rígido de Gobierno Límite Anual IRS ($23,000 en 2024) Restringido ($7,000 / año)
Acceso Anticipado sin Penalidad 10% SÍ (Sin Penalidad por Edad) Penalización 10% antes de 59.5 años Parcial (Sólo Contribuciones)
Beneficios en Vida (Enfermedades) Incluido hasta 80% Beneficio NO Disponible NO Disponible
Beneficio por Fallecimiento Familiar Garantizado Libre de Taxes Tributable para Herederos Libre de Impuestos

¿Tiene dudas sobre cómo diversificar su 401(k) hacia un IUL?

Cristina Casado le orientará de forma gratuita en la estructuración de su portafolio de retiro.

05 / HERRAMIENTA INTERACTIVA #3

Evaluador de Idoneidad y Diagnóstico IUL

Responda estas breves preguntas para recibir una recomendación de estrategia personalizada antes de agendar su consulta.

Estrategia Sugerida por Cristina Casado

Estrategia IUL de Crecimiento Acelerado de Retiro

Póliza optimizada para acumulación de valor en efectivo exento de impuestos con rendimiento indexado al S&P 500 y cláusula de protección de piso del 0%.

06 / RESOLUCIÓN DE DUDAS

Preguntas Frecuentes sobre el IUL

Claridad total sobre la estructuración de su póliza de vida e inversión inteligente.
¿Cómo funciona la cláusula del piso del 0% en el S&P 500?

En una póliza IUL, su capital no se invierte directamente en la bolsa de valores, sino que sus rendimientos están ligados al desempeño de un índice (como el S&P 500). Cuando el mercado sube, su fondo gana hasta el límite máximo de la póliza (Cap). Si el mercado cae un -10% o -20%, su tasa de rendimiento asignada es del **0%**, protegiendo el 100% de su capital y las ganancias previamente acumuladas.

¿Por qué el dinero del IUL se retira libre de impuestos bajo el código IRS 7702?

Bajo la sección 7702 del Código del IRS, las pólizas de seguro de vida permiten retirar valor acumulado mediante préstamos contra el contrato de seguro. Debido a que legalmente los préstamos no son considerados "ingresos imponibles", no generan reportes de impuestos en su declaración anual durante el retiro.

¿Qué son los Beneficios en Vida (Living Benefits)?

A diferencia de los seguros tradicionales que solo pagan tras el fallecimiento, los Beneficios en Vida le permiten adelantar un gran porcentaje del monto de cobertura mientras esté vivo si le diagnostican una enfermedad crítica (ataque cardíaco, cáncer, derrame cerebral), crónica (incapacidad para realizar actividades cotidianas) o terminal.

¿Por qué contratar su IUL con Cristina Casado como Broker Independiente?

Como Broker independiente licenciada (NPN: 20520131), Cristina Casado no trabaja para una sola compañía de seguros. Compara las ofertas de más de 10 aseguradoras líderes (como Americo, Ethos, Nationwide, Symetra, F&G) para estructurar el contrato con los mejores costos internos y el mayor potencial de rendimiento para su caso específico.